「可愛すぎて噛みつきたい!」は脳の防衛反応?キュ...
学び・ハウツー


9/29(火)
2026年
SHARE
ビジョナリー編集部 2026/09/29
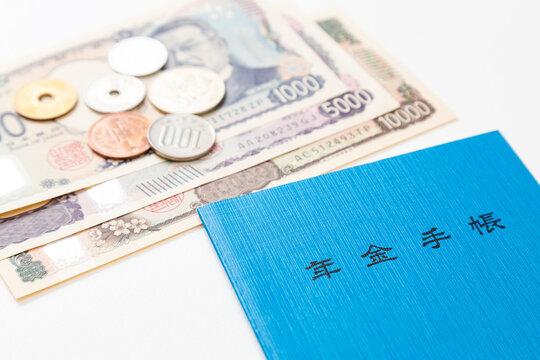
「自分は将来、年金をいくらもらえるのだろう」「受給時期を遅らせると得をすると聞いたけれど本当だろうか」など、老後の生活を支える公的年金について、不安や疑問を抱えている人は少なくありません。仕組みが複雑に思われがちですが、基本構造とポイントを押さえておけば、適した受給プランを立てることができます。
本記事では、基礎知識から受給開始時期の選択による損得、働きながら受け取る際の注意点まで、分かりやすく解説します。
日本の公的年金制度は、よく「2階建て」と例えられます。
1層目にあたるのが、国内に住む20歳から60歳未満のすべての人が加入する「国民年金」です。ここから支給されるのを「老齢基礎年金」と呼びます。20歳から60歳までの40年間、すべての保険料を納付した場合に満額が支給される仕組みです。
2層目にあたるのが、会社員や公務員などが加入する「厚生年金」です。ここから支給されるのを「老齢厚生年金」と呼びます。給付額は、現役時代の加入期間だけでなく、納めた保険料の額(平均標準報酬額)に応じて変動する報酬比例部分が中心となります。
自営業やフリーランスの人は1層目の老齢基礎年金のみ、会社員や公務員の人は1層目と2層目の両方を受け取ることができるという点が、基本の構造です。
基本的なルールとして、まず押さえておきたいのが「受給資格期間」と「受給開始年齢」です。
受け取るには、保険料を納めた期間や免除された期間などを合わせた受給資格期間が、最低でも10年以上必要となります。この条件を満たしていない場合、原則として受け取ることができません。
受給開始年齢は、原則として「65歳」からです。65歳になると、手続きを行うことで老齢基礎年金および老齢厚生年金の給付が開始されます。実際の受給額は現役時代の加入状況によって一人ひとり異なるため、日本年金機構から送付される「ねんきん定期便」やオンラインの「ねんきんネット」を活用し、事前に見込額を確認しておくことが大切です。
原則65歳からの受給ですが、個人のライフスタイルや健康状態に合わせて、60歳から75歳までの間で受給開始時期を変更することができます。受給を早めることを「繰上げ受給」、遅らせることを「繰下げ受給」と呼びます。
60歳から64歳の間で早めに受け取る場合、1ヶ月早めるごとに受給額が0.4%減額されます。仮に60歳から受給を開始した場合、減額率は最大で24%となり、減額された額は生涯変わることはありません。
一方、66歳から75歳の間で遅らせて受け取る場合は、1ヶ月遅らせるごとに受給額が0.7%増額されます。75歳まで繰り下げた場合、受給額は84%増額されます。
ここで気になるのが「結局何歳まで生きれば繰下げが得になるのか」という損益分岐点です。70歳まで繰り下げた場合の損益分岐点は「81歳11ヶ月」、75歳まで繰り下げた場合は「86歳11ヶ月」となります。自身の健康状態や手元の資産状況を考慮して選択することが重要です。
60歳以降も会社員や役員として働き続け、厚生年金に加入しながら老齢厚生年金を受け取る場合、「在職老齢年金」という仕組みが適用されます。これは、給与と年金の合計額が高額になる場合、年金の一部または全額が支給停止となる制度です。
支給停止となる基準値は、基本月額(老齢厚生年金の月額)と総報酬月額相当額(毎月の給与+過去1年間の賞与を12で割った額)の合計が「50万円」を超えた場合です。基準額を超えた分の半額が、老齢厚生年金からカットされます。
ただし、この支給停止の対象となるのは「老齢厚生年金」のみであり、「老齢基礎年金」が減額されることはありません。働き損にならないよう、給料と年金のバランスを考慮して働き方を調整するのも選択肢の一つです。
原則65歳受給開始の「老齢基礎年金」と「老齢厚生年金」の2層構造が基本であり、受給開始時期を60歳〜75歳の間で調整することで、受給額をコントロールできます。82歳以上長生きする見込みがあれば繰下げ受給が有利になりやすく、働きながら受給する際は月額50万円の壁に注意が必要です。自身の健康やライフプランに合わせた最適な計画を立てていきましょう。